Jun12
Những Trường Hợp Không Được Hoàn Công Nhà Ở Mà Người Mua Cần Biết
🚨 Những trường hợp không được hoàn công nhà ở: xây sai phép, không phép, lấn ranh đất, vi phạm quy hoạch. Kiến thức cần biết trước khi mua nhà.
Mua một căn nhà phố tại TP.HCM thường là quyết định tài chính lớn, đôi khi sử dụng phần lớn tài sản tích lũy của cả gia đình. Thế nhưng nhiều người dành rất nhiều thời gian để chọn vị trí, thiết kế và thương lượng giá nhưng lại chưa nắm rõ quy trình mua nhà phố từ lúc tìm kiếm đến khi chính thức nhận sổ và bàn giao tài sản.
Rủi ro có thể xuất hiện ở bất kỳ giai đoạn nào: căn nhà vướng quy hoạch, sổ đang thế chấp, hiện trạng khác giấy tờ, người nhận cọc không đủ thẩm quyền, điều khoản đặt cọc thiếu chặt chẽ hoặc người mua đã thanh toán gần hết tiền nhưng thủ tục sang tên chưa hoàn tất.
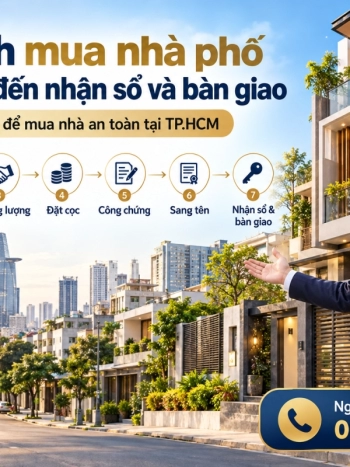
Vì vậy, mua nhà an toàn không chỉ là tìm được căn nhà đẹp với mức giá phù hợp. Người mua cần kiểm soát cả một quy trình gồm tìm nhà – kiểm tra pháp lý – thương lượng – đặt cọc – công chứng – sang tên – nhận sổ – bàn giao.
Dưới đây là 7 bước quan trọng giúp người mua hình dung toàn bộ quá trình.
Sai lầm phổ biến nhất của người mua nhà lần đầu là bắt đầu bằng việc xem hàng chục căn nhà nhưng chưa xác định rõ mình thực sự cần gì.
Kết quả là càng xem nhiều càng rối.
Trước khi tìm nhà, hãy xác định ba vấn đề: mục đích mua, khu vực ưu tiên và ngân sách tối đa.
Nếu mua để ở, các yếu tố như khoảng cách đến nơi làm việc, trường học của con, bệnh viện, chợ, môi trường sống, an ninh và tình trạng ngập nước nên được ưu tiên.
Nếu mua đầu tư, người mua có thể quan tâm nhiều hơn đến khả năng tăng giá, thanh khoản, khả năng cho thuê và quy hoạch hạ tầng.
Một căn nhà phù hợp để ở chưa chắc là sản phẩm đầu tư tốt và ngược lại.
Giả sử gia đình có 5 tỷ đồng tiền mặt nhưng muốn mua căn nhà 7 tỷ đồng bằng cách vay thêm 2 tỷ. Khi đó, ngân sách không thể chỉ tính giá mua nhà.
Người mua còn cần dự phòng các khoản như phí công chứng, lệ phí trước bạ, chi phí vay ngân hàng, sửa chữa, nội thất và một khoản tiền dự phòng sau giao dịch.
Nếu sử dụng vốn vay, nên tính khả năng trả cả gốc và lãi trong trường hợp thu nhập giảm hoặc lãi suất thay đổi.
Việc xác định ngân sách ngay từ đầu giúp môi giới lọc sản phẩm chính xác hơn và tránh mất thời gian xem những căn vượt quá khả năng tài chính.
Sau khi xác định nhu cầu, người mua có thể bắt đầu tìm sản phẩm thông qua website bất động sản, người quen, môi giới chuyên khu vực hoặc khảo sát trực tiếp.
Ở bước này, điều quan trọng không phải tìm càng nhiều căn càng tốt mà là lọc đúng căn phù hợp.
Ví dụ, một khách cần nhà từ 50–70 m², hẻm ô tô, ngân sách 7 tỷ đồng tại khu vực Bình Tân để ở lâu dài thì không nên mất thời gian xem nhà hẻm xe máy hoặc căn giá 9–10 tỷ chỉ vì hình ảnh đẹp.
Trước khi đi xem, nên hỏi người bán hoặc môi giới những thông tin cơ bản gồm diện tích đất, kích thước ngang dài, kết cấu, số phòng ngủ, độ rộng hẻm, khoảng cách ra đường lớn, giá bán, tình trạng sổ, hiện trạng nhà và khả năng thương lượng.
Khi xem thực tế, đừng chỉ nhìn nội thất.
Hãy quan sát đường vào nhà, tình trạng ngập, tiếng ồn, hàng xóm, hệ thống thoát nước, ánh sáng, kết cấu tường, dấu hiệu nứt hoặc thấm nước.
Người mua cũng nên đi từ căn nhà đến chợ, trường học hoặc tuyến giao thông thường xuyên sử dụng để kiểm chứng khoảng cách thực tế.
Một căn nhà có hình ảnh rất đẹp trên tin đăng nhưng nằm sâu trong hẻm, đường vào khó đi hoặc khu vực thường xuyên ùn tắc có thể không phù hợp với nhu cầu sinh hoạt lâu dài.
Đây có thể xem là bước quan trọng nhất trong toàn bộ quy trình mua nhà phố tại TP.HCM.
Theo Luật Đất đai hiện hành, người sử dụng đất muốn thực hiện quyền chuyển nhượng về nguyên tắc phải đáp ứng các điều kiện như có giấy chứng nhận, đất không có tranh chấp, quyền sử dụng đất không bị kê biên hoặc áp dụng biện pháp khác để bảo đảm thi hành án và vẫn còn thời hạn sử dụng đất.
Người mua cần kiểm tra tên chủ sở hữu, số thửa, tờ bản đồ, diện tích đất, mục đích sử dụng và thông tin tài sản gắn liền với đất.
Sau đó so sánh với hiện trạng.
Ví dụ, sổ thể hiện diện tích 50 m² nhưng chủ đang sử dụng 60 m² thì cần xác định phần chênh lệch từ đâu.
Tương tự, nhà thực tế 4 tầng nhưng giấy tờ chỉ thể hiện công trình thấp hơn thì cần kiểm tra tình trạng xây dựng và hoàn công.
Nếu nhà đang thế chấp tại ngân hàng, giao dịch vẫn có thể được thực hiện nhưng quy trình giải chấp, lấy giấy chứng nhận và thanh toán phải được thiết kế chặt chẽ.
Người mua không nên tự ý chuyển một khoản tiền lớn cho chủ nhà chỉ với lời hứa rằng họ sẽ dùng tiền đó để “rút sổ” nếu chưa có cơ chế kiểm soát phù hợp.
Thông tin quy hoạch cũng cần được kiểm tra qua nguồn có thẩm quyền. Không nên chỉ dựa vào lời nói như “khu này chắc chắn không quy hoạch” hoặc ảnh chụp bản đồ được truyền qua mạng xã hội.
Sau khi xác định căn nhà phù hợp và pháp lý cơ bản đã được kiểm tra, hai bên bước vào thương lượng.
Ngoài giá bán, cần thống nhất luôn thời điểm công chứng, phương thức thanh toán, thời gian bàn giao và trách nhiệm thực hiện nghĩa vụ tài chính.
Một lỗi khá phổ biến là giấy đặt cọc chỉ ghi đại ý rằng bên mua giao 200 triệu đồng để mua căn nhà với giá 7 tỷ đồng.
Thông tin như vậy chưa đủ để kiểm soát rủi ro.
Hợp đồng đặt cọc nên làm rõ chủ thể giao dịch, thông tin bất động sản, giá chuyển nhượng, số tiền cọc, lịch thanh toán, thời hạn công chứng, điều kiện hoàn trả hoặc xử lý tiền cọc, tình trạng pháp lý, đồ đạc để lại và thời điểm bàn giao.
Đặc biệt, người nhận tiền cọc cần đúng chủ thể có quyền đối với tài sản hoặc có căn cứ đại diện hợp pháp.
Trước khi chuyển tiền, người mua nên kiểm tra kỹ thông tin tài khoản và yêu cầu biên nhận hoặc chứng từ chuyển khoản với nội dung rõ ràng.
Một nguyên tắc hữu ích là: càng nhiều tiền được giao trước khi sang tên, điều khoản bảo vệ người mua càng phải rõ ràng.
Khi đến thời hạn đã thỏa thuận, hai bên thực hiện công chứng hợp đồng chuyển nhượng.
Luật Đất đai quy định hợp đồng chuyển nhượng quyền sử dụng đất và quyền sử dụng đất kèm tài sản gắn liền với đất về nguyên tắc phải được công chứng hoặc chứng thực, ngoại trừ một số trường hợp pháp luật quy định riêng. Luật Công chứng 2024 hiện đã có hiệu lực từ ngày 1/7/2025.
Trước ngày công chứng, nên gửi hồ sơ cho tổ chức hành nghề công chứng kiểm tra trước để tránh đến ngày ký mới phát hiện thiếu giấy tờ.
Một giao dịch nhà phố thường chia tiền thành nhiều đợt.
Ví dụ, người mua có thể đặt cọc trước, thanh toán phần lớn tại thời điểm ký hợp đồng công chứng và giữ lại một khoản phù hợp đến khi hoàn tất một số nghĩa vụ đã thỏa thuận.
Cách thanh toán cụ thể phụ thuộc từng giao dịch, đặc biệt đối với nhà đang thế chấp hoặc người mua sử dụng khoản vay ngân hàng.
Điều quan trọng là các mốc thanh toán phải gắn với những mốc pháp lý rõ ràng.
Người mua cũng nên ưu tiên chuyển khoản ngân hàng thay vì giao lượng tiền mặt lớn vì chứng từ thanh toán sẽ giúp chứng minh việc thực hiện nghĩa vụ của các bên khi cần thiết.
Công chứng xong không có nghĩa căn nhà đã hoàn toàn đứng tên người mua.
Bước tiếp theo là đăng ký biến động để chuyển quyền sang người mua.
Theo Nghị định 101/2024/NĐ-CP, thời gian thực hiện đăng ký biến động đối với trường hợp chuyển nhượng quyền sử dụng đất, tài sản gắn liền với đất về nguyên tắc không quá 10 ngày làm việc kể từ khi nhận hồ sơ đầy đủ, thống nhất; thời gian này không bao gồm thời gian xác định và thực hiện nghĩa vụ tài chính cùng một số khoảng thời gian khác theo quy định.
Tại TP.HCM, Quyết định 44/2026/QĐ-UBND về trình tự, thủ tục hành chính đất đai có hiệu lực từ ngày 1/7/2026. Thành phố đồng thời đang mở rộng hình thức xử lý hồ sơ đất đai trực tuyến, bao gồm đăng ký biến động.
Theo quy định áp dụng năm 2026, thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân được xác định theo mức 2% giá chuyển nhượng theo quy định về cách xác định giá tính thuế; pháp luật cũng quy định một số trường hợp được miễn thuế.
Lệ phí trước bạ đối với nhà, đất hiện có mức thu 0,5% trên giá tính lệ phí trước bạ theo quy định.
Trong thực tế mua bán, hai bên nên ghi rõ trong thỏa thuận ai thực hiện các khoản chi phí và nghĩa vụ liên quan để tránh tranh cãi sau công chứng.
Khi hoàn thành nghĩa vụ tài chính và cơ quan đăng ký hoàn tất thủ tục, người mua nhận giấy chứng nhận thể hiện quyền của mình theo kết quả giải quyết hồ sơ. Đây mới là một trong những cột mốc quan trọng xác nhận quá trình sang tên đã hoàn tất.
Nhiều người nghĩ khi đã công chứng và nhận sổ thì giao dịch coi như kết thúc. Thực tế vẫn còn bước bàn giao.
Hai bên nên lập biên bản bàn giao ghi rõ ngày nhận nhà, tình trạng tài sản, chìa khóa, thiết bị và các khoản tiền đã hoàn tất.
Người mua cần kiểm tra lại điện, nước, đồng hồ, nội thất được cam kết để lại, tình trạng công trình và các khoản phí còn tồn tại nếu có.
Nếu nhà đang có người thuê, cần làm rõ thời điểm chấm dứt hoặc chuyển tiếp hợp đồng thuê.
Nếu người bán được ở lại thêm một khoảng thời gian sau công chứng, thời hạn bàn giao phải được ghi rất rõ từ trước để tránh trường hợp đã thanh toán nhưng chưa thể nhận nhà.
Trước khi coi giao dịch hoàn tất, hãy đảm bảo bạn đã kiểm soát được: đúng căn nhà – đúng chủ sở hữu – đúng hiện trạng – kiểm tra quy hoạch – hợp đồng đặt cọc rõ ràng – công chứng hợp lệ – hồ sơ sang tên đã hoàn tất – nghĩa vụ tài chính đã xử lý – nhận giấy chứng nhận – ký biên bản bàn giao và nhận đầy đủ tài sản.
Qua 7 bước trên có thể thấy nghề môi giới nhà phố không chỉ là tìm một căn nhà rồi đưa khách đến xem.
Một chuyên viên tư vấn chuyên nghiệp phải hiểu cách sàng lọc sản phẩm, kiểm tra thông tin cơ bản, hỗ trợ khách thương lượng, phối hợp đặt cọc, chuẩn bị công chứng, theo dõi sang tên và đồng hành đến khi bàn giao.
Đây cũng là những kiến thức người mới hoàn toàn có thể học được nếu có quy trình đào tạo bài bản.
Công ty TNHH Môi Giới Bất Động Sản Đất Việt Tín Phát đang phát triển đội ngũ chuyên viên tư vấn nhà phố với định hướng đào tạo từ con số 0. Người mới có cơ hội từng bước học nguồn hàng, khảo sát giá, tìm kiếm khách hàng, tư vấn sản phẩm, đàm phán và theo sát một giao dịch thực tế.
Thị trường bất động sản đòi hỏi sự kiên trì và khả năng học hỏi, nhưng cũng tạo cơ hội thu nhập hấp dẫn đối với những người xây dựng được kiến thức, kỹ năng bán hàng và uy tín với khách hàng.
Một giao dịch mua nhà an toàn không kết thúc ở việc “chọn được căn mình thích”.
Người mua cần kiểm soát xuyên suốt quy trình mua nhà phố từ tìm nhà, kiểm tra pháp lý, thương lượng, đặt cọc, công chứng, sang tên đến nhận sổ và bàn giao.
Đặc biệt với những bất động sản có giá trị hàng tỷ đồng, không nên bỏ qua một bước pháp lý chỉ để giao dịch nhanh hơn.
Nếu chưa có kinh nghiệm, người mua nên chủ động kiểm tra thông tin tại cơ quan có thẩm quyền và sử dụng sự hỗ trợ của đơn vị môi giới, công chứng hoặc chuyên gia pháp lý phù hợp với tính chất giao dịch.
CÔNG TY TNHH MÔI GIỚI BẤT ĐỘNG SẢN ĐẤT VIỆT TÍN PHÁT
Mã số thuế: 0319637971
Địa chỉ: 964/2B Hương Lộ 2, Phường Bình Trị Đông, TP. Hồ Chí Minh
Người liên hệ: Phòng Nhân sự – Ông Nguyễn Văn Út (Giám đốc)
Điện thoại / Zalo: 0931 338 399
Số lần xem: 4
NHÀ ĐẤT NGUYỄN ÚT
Địa chỉ: 134A Mã Lò, Phường Bình Trị Đông, TPHCM
Điện thoại: 0931 338 399
Website: https://nhaphohochiminh.vn


FANPAGE NHÀ PHỐ HỒ CHÍ MINH